給料が上がっても、
夜中の出動も、若い職員に合わせたボリュームのある食事も、今はそれほど気にならないかもしれません。
でも、50代の自分はどうでしょう。
現場に残るなら、体力が心配。
管理職になるなら、今とは違う仕事が待っている。
どちらへ進んでも、自分一人が稼ぎ続ける前提のままでいいのか。
頑張るだけでなく、将来の自分を助ける備えも持っておきたい。
私が資産形成を考えるのは、そのためです。
あの隊長でも変わってしまう仕事
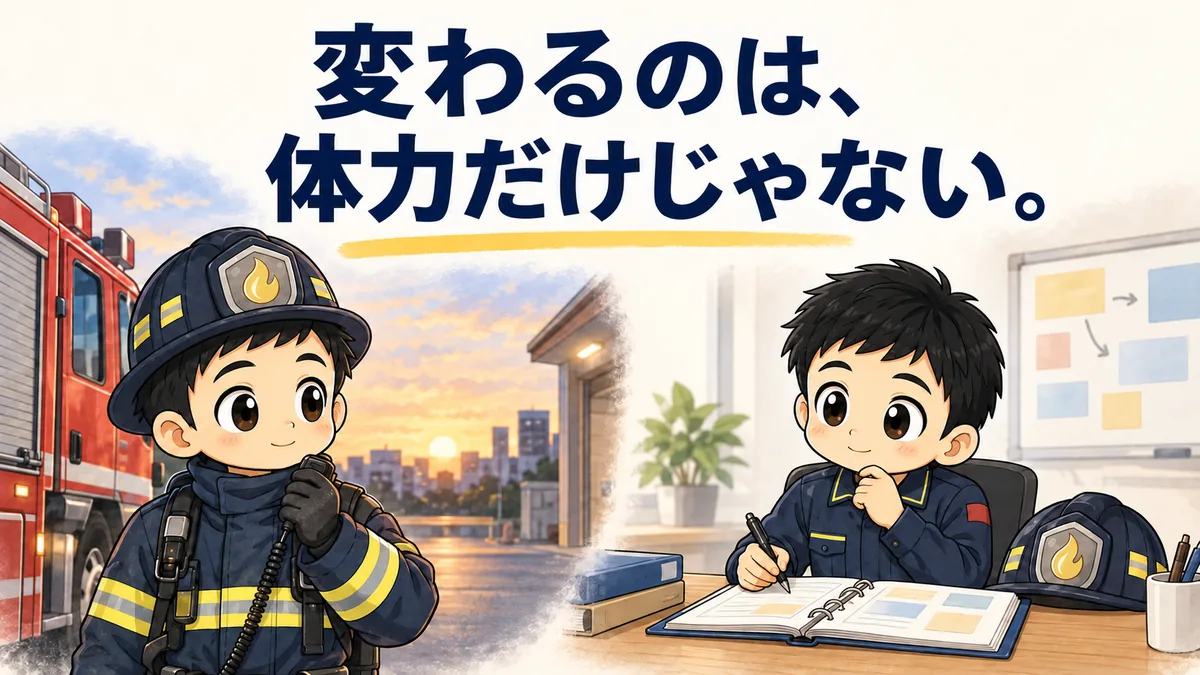
現場では優秀だった隊長が、管理職になった途端、それまでのように活躍できなくなる。
私は、そんな姿を見てきました。
能力がなくなったわけではありません。
求められる能力が、変わったのです。
私が感じた年代ごとの役割
- 20〜30代
- 体力
- 40代
- 体力に知識と経験
- 50代
- 人や組織を動かす力
今の仕事が得意でも、次の役割が自分に合うとは限らない。
自分は、この変化にずっと対応していけるだろうか。
しかも、管理職の席は限られています。
では、ずっと現場に残ればいいのかというと、今度は体力や健康が気になる。
給料が増えることと、その仕事を続けられることは、別の話です。
給料の一部に別の仕事を任せる
給料を増やすことだけでなく、給料だけに頼らない準備も進める。
私が考えたのは、自分が働けるうちに、資産にも暮らしを支える役割を持たせることでした。
最初に稼ぐのは自分。
でも、受け取った給料を、全部「今の暮らし」で使い切らない。
生活費やもしもの備えを確保したうえで、一部を株式や投資信託などの金融資産に変え、育てていくのです。
- 自分が働いて稼ぐ
- 給料の一部で
資産を育てる - 資産にも生活を
支えてもらう
自分の体力や知識で稼ぐ力を「人的資本」と呼びます。
その力で得たお金の一部を金融資産へ移し、少しずつ育てていく。
投資を始めた翌月から、給料がいらなくなるわけではありません。
自分が稼いでいる間に、次の支えを育てておく。
一度に交代するのではなく、長い時間をかけて役割を渡していくイメージです。
増やせるお金と戻せない時間
消防士には、勤続や昇任を通じて、収入を伸ばせる機会があります。[2]
若い頃には難しかった積立額も、給料が増えれば手が届くかもしれません。
それなら、もっと給料が上がってから始めればいい。
そう考えたくなりますが、一つだけ、あとから増やせないものがあります。
50代までに、資産を育てる時間です。
- 30歳からなら20年
- 40歳からなら10年
- 45歳からなら5年
あとで積立額を増やせても、過ぎた10年を買い戻すことはできません。
今は小さく始めて、家計に余裕ができたら増やす。
運用で得た収益も再び運用に回す「複利」を生かしながら、長い時間で育てていく。
もちろん値下がりもあり、長く続ければ必ず増えるわけではありません。[3]
大事なのは、最初から大きな額を用意することではなく、今の家計で続けられる準備を始めることです。
続けるか変えるかを自分で選ぶ
私には、仕事で何をしても認めてもらえず、自分に存在価値があるのかと悩んだ時期がありました。
その後、資産運用でお金の不安が小さくなり、年収を大きく落としても、心身の負担が軽い仕事へ移ることができました。
収入は減った。
でも、やりたいことに集中できるようになった。
私にとって資産が支えてくれたのは、生活費だけではありません。
今の仕事を離れてもいい、と考えられる余地でした。
仕事がうまくいけば、そのまま続ければいい。
合わなくなったら、別の道も考えられる。
資産を育てて残したいのは、この選べる余地です。
そのために、今の楽しみを全部削るつもりもありません。
家族と出かけるお金まで削って、口座の数字だけを増やしたいわけではないからです。
次の給料で考えてみたいこと
- 今の暮らしを楽しむお金
- 将来の自分を助けるお金
生活費やもしもの備えを確保したうえで、この二つにも、どう振り分けたいかを考えてみてください。
50代の自分に、生活費のすべてを
一人で稼がせ続けない。
消防士を続ける未来でも、別の働き方を選ぶ未来でも。
今の給料の使い方が、そのときの自分を助ける準備になります。
参考資料
[1]ピケティ本人によるr>gの解説(2015年)。暮らしへの結びつけ方は筆者の考えです。
[2]横浜市の給与条例。給与制度の一例であり、昇給は自治体・職責・勤務成績等によって異なります。
[3]金融庁「資産形成の基本」。家計管理・複利・投資のリスクについて。
確認日:2026年9月16日。職場の描写は筆者の経験・見方によります。挿絵は筆者キャラクターをもとにAIで制作したイメージです。
コメント